
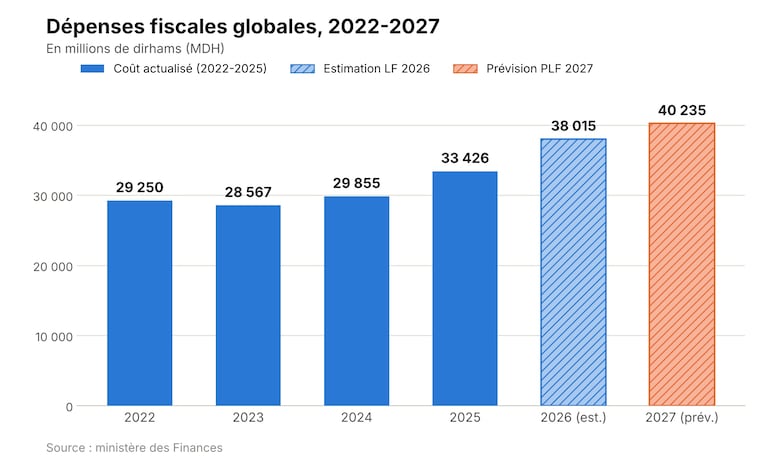
Les dérogations fiscales ne cessent de s’alourdir, constituant un manque à gagner considérable pour le Trésor public. Non seulement ce phénomène ne s’atténue pas, mais il s’accentue: le coût global des dépenses fiscales est projeté à 40,23 milliards de dirhams (MMDH) en 2027, soit 2,22 MMDH de plus qu’en 2026, en hausse de 5,8%, selon le rapport sur les dépenses fiscales annexé au projet de loi de finances (PLF) 2027.
La taxe sur la valeur ajoutée (TVA) reste le premier poste de ces dépenses fiscales avec 18,91 MMDH, soit 47,0% du total. Son coût progresse de 6% par rapport à 2026. L’impôt sur le revenu (IR) arrive en deuxième position avec 5,9 MMDH, devant les droits d’importation (5,58 MMDH) et la taxe sur les contrats d’assurances (TCA), à 5,07 MMDH.
Les autres impôts pèsent moins: les dérogations fiscales relatives à l’impôt sur les sociétés (IS) devront s’élever à 2,88 MMDH, celles liées aux taxes intérieures de consommation (TIC) à 966 millions de dirhams (MDH), les droits d’enregistrement (DE) à 596 MDH et la taxe spéciale annuelle sur les véhicules (TSAV) à 310 MDH.
Les mesures qui pèsent en 2027
Le taux réduit de 10% de TVA, avec droit à déduction, sur les huiles de pétrole ou de schistes, brutes ou raffinées, reste la mesure la plus coûteuse. Elle passerait de 7,87 MMDH en 2026 à 8,34 MMDH en 2027, puis à 10,03 MMDH en 2030. Le rapport la rattache à l’objectif de soutien du pouvoir d’achat des ménages.
L’exonération des droits d’importation sur les biens d’équipement, matériels et outillages des entreprises qui s’engagent sur un investissement d’au moins 50 MDH progresserait pour atteindre 4,74 MMDH en 2027 et 5,71 MMDH en 2030.
L’exonération de TVA sur la cession de logements sociaux de 50 à 80 m², vendus au plus 250.000 dirhams hors taxe, coûterait 2,07 MMDH en 2027, contre 1,95 MMDH en 2026, et passerait à 2,49 MMDH en 2030.
Dans les assurances, l’exonération de TVA sur les prestations des compagnies relevant de la TCA passerait de 2,22 MMDH à 2,36 MMDH. Côté TCA, l’exonération sur l’appel à l’épargne en vue de la capitalisation serait de 1,96 MMDH en 2027, et celle sur les opérations dépendant de la vie humaine de 1,65 MMDH.
Cette hausse projetée des dépenses fiscales en 2027 prolonge une tendance haussière déjà engagée. En effet, les dépenses fiscales sont passées de 33,42 MMDH en 2025 à 38,01 MMDH en 2026, soit une hausse de 13,7%, représentant près de 2% du PIB.
Lire aussi : Exclusif. Une réforme «historique» de l’Impôt sur le revenu: ce qui va changer pour les salariés dès 2027
Le nombre de mesures recensées est passé de 274 à 283. Sur ce total, 241 ont été évaluées en 2026, soit 85%. Le rapport indique que le choix des mesures chiffrées a été dicté par la disponibilité de l’information et par les priorités de la réforme fiscale.
Une bonne partie de ces mesures sont anciennes: 86% d’entre elles ont été adoptées avant la loi de finances (LF) 2021, et elles représentent 93% du coût constaté en 2026, soit 35,5 MMDH. Les dix mesures de la loi de finances 2026 coûtent 50 MDH.
Par impôt, la TVA progresse de 4,6%, mais sa part recule de 51% à 47%, l’IR s’accroît de 14,1%, la TCA de 8,8% et l’IS recule de 2,3%. Les droits d’importation bondissent de 117,9% à 5,28 MMDH, et leur part passe de 7,3% à 13,9%.
48,8% des dérogations vont aux ménages
Les exonérations totales restent la forme dominante de dérogation: 206 mesures pour 26,74 MMDH en 2026, soit 70,4% du coût. Elles sont suivies des réductions, avec 20 mesures pour 8,41 MMDH (22,1%), des facilités de trésorerie et des déductions, des taxations forfaitaires, des exonérations temporaires ou partielles et des abattements.
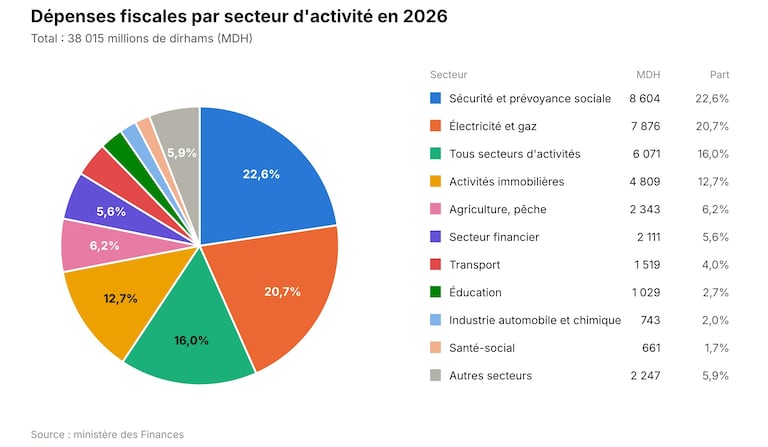
Par bénéficiaire, les ménages captent 18,53 MMDH, soit 48,8% des dépenses fiscales en 2026 et les entreprises 17,53 MMDH (46,1%). À elles deux, ces catégories détiennent 94,9% des dépenses fiscales.
Parmi les ménages, les salariés bénéficient d’une part de 13%. Du côté des entreprises, les agriculteurs concentrent 5,6%, les pêcheurs 2,5%, les promoteurs immobiliers 1,8% et les exportateurs 0,9%. Les établissements d’enseignement ne reçoivent que 0,2%. Les services publics perçoivent 1,7% et la catégorie «autres», qui regroupe surtout organismes internationaux, associations et fondations, 3,4%.
Lire aussi : TVA au Maroc: près de 57% des consommateurs ignorent le traitement fiscal des produits alimentaires
S’agissant des objectifs de ces dépenses fiscales, le soutien du pouvoir d’achat est le plus coûteux en 2026, avec 8,25 MMDH, soit une part de 21,7%, la mobilisation de l’épargne intérieure (18,4%), puis l’encouragement de l’investissement (16,6%) dont le montant a presque doublé d’une année à l’autre. Viennent ensuite les objectifs de l’accès au logement (11,9%), du développement du secteur agricole (5,9%) et de la réduction du coût des facteurs de production (4,3%).
L’objectif d’encouragement de l’enseignement recule de 2,56 MMDH à 1,09 MMDH (2,9%). Les autres objectifs pèsent moins de 500 MDH chacun, dont le développement de l’économie sociale, l’encouragement des exportations, la promotion de culture et les loisirs et l’allégement du coût de la santé.
Par vocation, les incitations économiques représentent 51,1% du total en 2026, contre 47,8% pour les incitations sociales et 1,2% pour les incitations culturelles.


